
Por Sofía Peña, periodista de negocios LYP
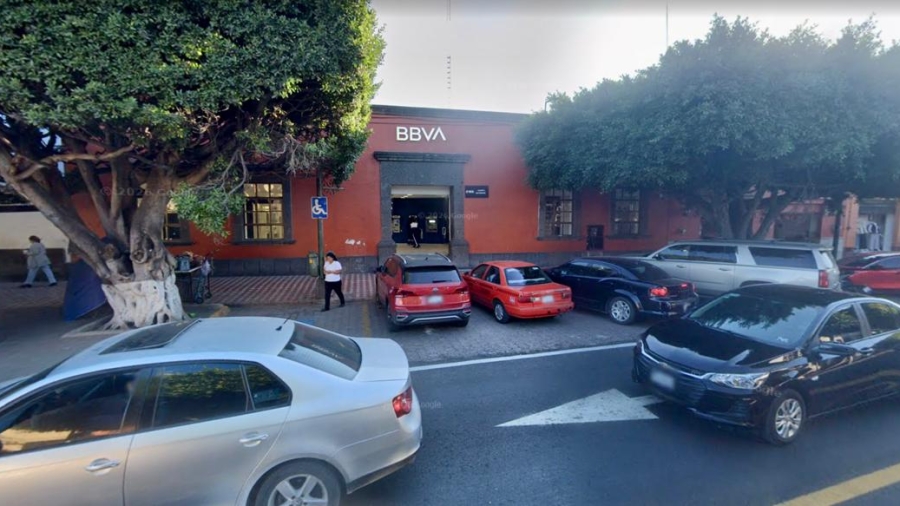
BBVA México anunció el martes que, a partir del lunes 5 de octubre, sus más de 1,500 sucursales comerciales abrirán a las 09:00 horas en lugar de las 08:30. El cierre no cambia: sigue a las 16:00. Los sábados tampoco se modifican y las zonas de autoservicio al interior de las sucursales permanecerán disponibles las 24 horas.
Hasta ahí, una nota de servicio. El dato que la convierte en otra cosa está en la última línea del comunicado, donde el banco invita a sus clientes «a seguir utilizando los canales digitales de BBVA México», disponibles todos los días a toda hora.
Es una invitación razonable. También es la que conviene examinar, porque esos canales llevan un año con un registro público de intermitencias.
Lo que cambia, exactamente
| Antes | Desde el 5 de octubre | |
|---|---|---|
| Lunes a viernes | 08:30 – 16:00 | 09:00 – 16:00 |
| Sábados | 09:00 – 14:30 | Sin cambio |
| Cajeros en sucursal | 24 horas | Sin cambio |
| Canales digitales | 24/7 | Sin cambio |
El ajuste aplica únicamente a la atención en ventanilla. Son treinta minutos, al inicio de la jornada.
Por qué la decisión es defendible
Conviene decirlo antes de cualquier análisis crítico: BBVA no se está saliendo del estándar. Se está acercando a él.
Con datos de la CNBV a junio de 2026, la mayoría de los grandes bancos del país abre a las nueve. Banamex opera habitualmente de 9:00 a 16:00. Banorte, igual. Santander, también. Scotiabank mantiene 8:30 a 16:00 y HSBC varía según ubicación, con algunas sucursales desde las 8:30.
BBVA era, en los hechos, uno de los pocos que abría media hora antes. El cambio lo homologa con el resto del sistema. Y para un banco con más de 1,500 sucursales, media hora diaria por sucursal es una cifra operativa considerable.
El registro que el comunicado no menciona
Ahora la otra parte. Durante 2026, los servicios digitales de BBVA México registraron al menos cinco episodios de falla documentados públicamente:
- 14 de abril. Usuarios reportaron imposibilidad de iniciar sesión, errores al consultar saldo y fallas en transferencias.
- 22 de mayo. Según Downdetector, cerca de las 17:00 horas se alcanzó un pico superior a 1,000 reportes. El 49% correspondía a banca en línea, 30% a la app y 13% a banca móvil.
- 28 de mayo. El incidente más grande del año: 3,949 reportes en el momento de mayor incidencia, con 65% señalando directamente la aplicación. Las fallas se extendieron varias horas.
- 1 de agosto. Caída en plena quincena, con reportes desde temprano y normalización hasta el día siguiente.
- 1 de septiembre. Fallas en cierre de mes, con pico de 122 reportes a las 18:04 horas. El 48% de los problemas ocurrió en la aplicación móvil.
En redes sociales, la reacción recurrente de los usuarios ha sido la misma. Uno de ellos lo resumió en mayo: «Mínimo es una vez al mes, irreal.»
No se trata de un banco que falle más que otros —las caídas de banca digital son un fenómeno general del sector en México— ni de incidentes con daño patrimonial reportado. Se trata de la coincidencia entre dos hechos: el canal presencial se reduce y el canal al que se remite a los clientes tiene una fiabilidad que el propio mercado ha cuestionado varias veces este año.
Los treinta minutos que sí importan, y para quién
Para un empleado asalariado que usa la app, esta noticia no cambia nada. Para un negocio que maneja efectivo, cambia la rutina.
La franja de 8:30 a 9:00 es, precisamente, la ventana previa a la apertura del comercio. Es cuando el dueño de una papelería, una fonda, una estética o una refaccionaria deposita el efectivo del día anterior o del fin de semana antes de abrir su propio local. A partir del 5 de octubre, esa operación tendrá que hacerse más tarde, delegarse o moverse a un cajero.
Y hay operaciones que, por su naturaleza, no se resuelven ni en cajero ni en aplicación:
- Abrir una cuenta nueva o cancelarla definitivamente
- Contratar crédito personal, hipotecario o automotriz
- Solicitar tarjetas nuevas
- Retiros y depósitos en efectivo de montos altos, que tienen reglas específicas y requieren identificación a partir de ciertos umbrales
A eso se suma un endurecimiento regulatorio que ya hemos documentado: desde julio, la Asociación de Bancos de México exige identificación oficial vigente para depósitos y retiros en efectivo iguales o superiores a 140,000 pesos, y la CNBV incorporó la biometría facial como mecanismo de identificación en operaciones presenciales de alto monto, con plazo de cumplimiento que vence en octubre.
Es decir: la ventanilla se estrecha justo cuando ciertas operaciones se vuelven más exigentes de realizar precisamente en ventanilla.
El movimiento de fondo
Este anuncio no es aislado. Es una pieza de la migración de la banca mexicana del canal físico al digital, que lleva años y se está acelerando.
Es una migración con lógica económica sólida: una sucursal cuesta significativamente más que un servidor. Pero traslada al cliente un riesgo que antes absorbía el banco. Cuando una sucursal cerraba, el cliente iba a otra. Cuando la app se cae, no hay otra app.
Esa asimetría es la que el sector todavía no ha resuelto, y la que convierte cada episodio de intermitencia en algo más que una molestia.
Por qué importa para las empresas
Para cualquier negocio que maneje efectivo, el cambio exige un ajuste operativo concreto antes del 5 de octubre: revisar a qué hora se hacen los depósitos, quién los hace y si esa persona puede llegar media hora más tarde sin afectar la apertura del local. No es un trámite mayor, pero sí requiere decidirlo antes, no el mismo lunes.
Para las áreas de tesorería de empresas medianas, el punto relevante es la dependencia de canal único. Si la operación diaria descansa en una sola institución y en un solo canal digital, una intermitencia de tres horas en día de nómina o de pago a proveedores tiene costo real. Tener una segunda relación bancaria operativa —no solo contractual— dejó de ser redundancia y empieza a ser continuidad operativa.
Y para el sector financiero, el episodio ilustra la tensión central del modelo: la promesa de disponibilidad 24/7 solo es un argumento de venta si la disponibilidad efectiva se acerca a esa cifra. Cada caída documentada le resta fuerza al argumento con el que se justifica cerrar ventanilla.
La pregunta para el consejo directivo
Si el canal digital de su banco principal quedara fuera de servicio tres horas en un día de pago de nómina o de proveedores, ¿su empresa tiene una ruta alterna operativa, o solo un plan de contingencia en papel?
Media hora menos de ventanilla suena a nada, y para la mayoría de los clientes efectivamente lo es. Para quien deposita el efectivo del fin de semana antes de abrir su negocio, es toda la ventana. El banco tiene razón en homologar su horario con el del sistema, y la tiene también en que sus canales digitales operan todo el día. La pregunta que queda abierta, y que el comunicado no aborda, es qué pasa los días en que no operan.