
Por Sofía Peña, periodista de negocios LYP
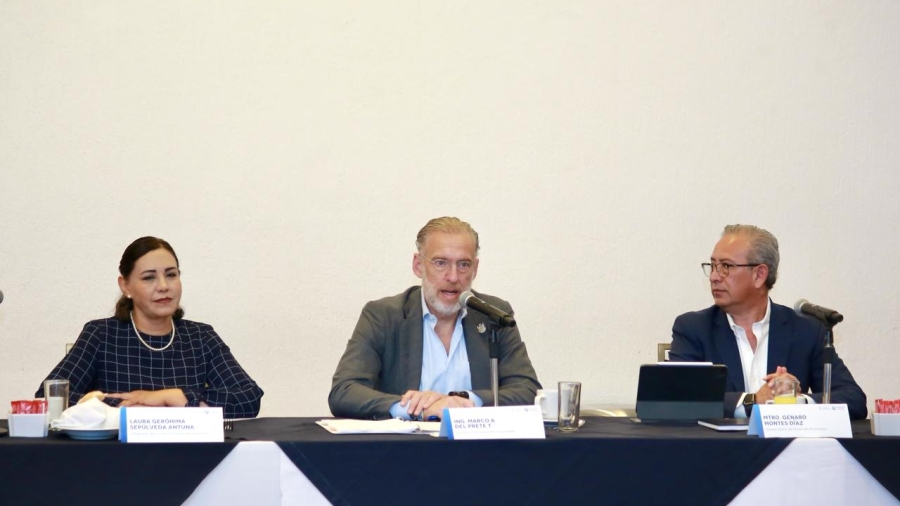
El secretario de Desarrollo Sustentable, Marco Antonio Del Prete Tercero, encabezó esta semana la tercera sesión del Comité Promotor de Inversión del estado, dedicada a la competitividad, y presentó el balance de la administración: 233 proyectos de inversión concretados por más de 130 mil millones de pesos.
La cifra completa, que el funcionario detalló días antes ante la 61 Legislatura como parte del Quinto Informe de Mauricio Kuri, es más precisa: 138 mil 830 millones de pesos entre 2021 y 2026, con 63 mil 35 empleos formales y capital originado en 26 países.
Es el portafolio de inversión más sólido que ha reportado el estado en un quinquenio. Y su desglose —que el boletín de esta semana no incluyó— cuenta una historia más interesante que el total.
De dónde viene el dinero
El dato que suele sorprender: el principal país de origen de las inversiones es México, con 57 proyectos, equivalentes al 24.5% del total. Casi una cuarta parte de lo que se reporta como atracción de inversión es capital nacional, no extranjero.
Después vienen Estados Unidos con 39 proyectos (16.7%), Alemania con 36, Canadá con 16 y China con 15.
En inversión extranjera directa, los números del año son favorables: Querétaro ocupó el primer lugar nacional en nuevas inversiones extranjeras durante el primer trimestre de 2026 y se mantiene en tercer sitio en el acumulado. Por monto, Estados Unidos encabeza con 389.7 millones de dólares, seguido de España con 297.6 millones y Alemania con 102.2 millones.
Entre los proyectos destacados de 2025, Del Prete mencionó a LG Innotek, Safran y Pilgrim’s.
La composición, que es donde está la noticia
Aquí el desglose sectorial de los 233 proyectos:
| Sector | Participación |
|---|---|
| Industria automotriz | 27.5% |
| Aeronáutico | 9.9% |
| Alimentos y bebidas | 8.2% |
| Tecnologías de la información y servicios | 5.6% |
| Plásticos | 2.1% |
| Investigación y desarrollo | 0.9% |
| Otros sectores | El resto |
Puesto en contraste con lo que el propio gobierno estatal ha declarado como estrategia, el cuadro plantea una pregunta legítima.
En agosto, al inaugurar la primera sede en México de Nordic —una consultora de tecnología para hospitales—, Del Prete fue explícito: aunque la manufactura sigue siendo una parte muy importante, el estado trabaja en atraer manufactura avanzada y procesos más complejos. Es una estrategia correcta y bien articulada.
Pero la cartera acumulada de cinco años todavía no la refleja. La automotriz pesa casi cinco veces más que tecnologías de la información y servicios, y la categoría de investigación y desarrollo —la de mayor valor agregado de toda la lista— representa menos del 1% de los proyectos.
El contraste se agudiza con otro dato que el propio Del Prete presentó: Querétaro concentra 72% de la capacidad instalada de centros de datos del país. El estado es, por mucho, la principal plataforma de infraestructura digital de México, y aun así solo uno de cada veinte proyectos de inversión que atrajo en cinco años corresponde a tecnologías de la información y servicios.
Ninguna de las dos cosas es mala noticia. La automotriz genera empleo formal, derrama regional y cadenas de proveeduría profundas. Pero vale la pena registrar la distancia entre la economía que el estado declara querer construir y la que su cartera de inversión documenta hasta hoy. Esa distancia es, probablemente, la conversación que el Comité Promotor debería estar teniendo.
Una precisión sobre los 63 mil empleos
Conviene leer con cuidado la cifra de empleo, porque las versiones públicas no coinciden del todo.
Una cobertura de la comparecencia señala que los 233 proyectos «contemplan la generación potencial» de 63 mil 35 empleos formales. Otra los presenta como empleos ya llegados al estado.
No es un matiz menor. Un proyecto «concretado» puede significar firmado, anunciado, en construcción u operando, y el empleo comprometido no es el mismo que el empleo contratado. Es la distinción que a nivel nacional ha resultado determinante: según un análisis independiente, de los 114 mil millones de dólares anunciados en inversión de nearshoring entre 2023 y 2025, apenas 14.7% se había materializado en proyectos efectivamente inaugurados hacia mayo de 2026.
Aclarar qué significa exactamente «concretado» en la metodología de SEDESU es la pregunta que falta. Y es una pregunta que el comité, por su naturaleza, está en posición de responder.
El contexto de competitividad
El tema central de la sesión fue la competitividad, y hay razones para abordarlo desde una posición de fuerza. Querétaro se ubicó este año en el segundo lugar nacional del Índice de Competitividad Estatal 2026 del IMCO, tras subir cuatro posiciones, y se mantiene entre los primeros lugares desde hace casi dos décadas. Es primero del país en el subíndice de Sistema político y Gobiernos, y segundo en Infraestructura.
Pero el mismo índice ubica al estado en el noveno lugar en Mercado de trabajo. Y el propio Del Prete reconoció que la creación de empleo se desaceleró en todo el país, aunque Querétaro se mantiene en cuarto sitio nacional en generación de empleo formal.
Ese es el punto donde las dos conversaciones se cruzan: el estado atrae inversión como pocos y gobierna mejor que todos, pero su mercado laboral es su dimensión más rezagada en el ranking. Y los proyectos que vienen —centros de datos, servicios especializados, manufactura avanzada— demandan precisamente el talento más escaso.
El componente ambiental
Del Prete informó además que 37.5% del territorio estatal está decretado como Área Natural Protegida, con 20 zonas bajo esquemas federales, estatales y municipales, y que cerca de 70% de la superficie de Querétaro cuenta con alguna categoría de protección, conservación o restauración dentro del ordenamiento ecológico.
Es un dato relevante para cualquier empresa que evalúe ubicación: en un estado donde la vacancia industrial es baja y la superficie disponible está acotada por ordenamiento ecológico, el suelo industrial apto es un recurso más escaso de lo que sugiere el mapa.
Por qué importa para las empresas
Para la proveeduría local, el desglose sectorial es un mapa de oportunidad. Si 27.5% de los proyectos son automotrices y 9.9% aeronáuticos, ahí está concentrada la demanda de insumos, servicios y mantenimiento industrial de los próximos años. La pregunta que el estado ha puesto sobre la mesa —cómo integrar más empresas queretanas a esas cadenas— tiene en estos números su punto de partida.
Para quien evalúa instalarse, la combinación de datos es útil: primer lugar nacional en nuevas inversiones extranjeras en el primer trimestre, segundo lugar en competitividad, 72% de la capacidad de centros de datos del país. Pero también vacancia industrial baja, 70% del territorio con alguna categoría de protección ambiental y un mercado laboral que el IMCO ubica en noveno sitio. El atractivo es real; la holgura, no.
Y para las áreas de planeación, la distinción entre inversión anunciada, concretada y operando debería ser parte del análisis estándar. Un estado puede tener una cartera excelente y, aun así, una tasa de ejecución distinta a la que sugiere el titular. No es desconfianza: es diligencia.
La pregunta para el consejo directivo
Si su empresa está evaluando el Bajío con base en cifras de inversión atraída, ¿sabe qué proporción de esos proyectos está efectivamente operando, y en qué sectores se concentran los que ya arrancaron?
Doscientos treinta y tres proyectos, 138 mil millones de pesos y 26 países en cinco años son un resultado que pocas entidades del país pueden presentar. Querétaro no necesita adjetivos para sostenerlo. Lo que el balance deja pendiente es más interesante que lo que confirma: si el estado que concentra siete de cada diez megawatts de centros de datos del país quiere construir una economía de procesos más complejos, su próxima cartera tendrá que parecerse menos a la anterior.