Por Sofía Peña, periodista de negocios LYP
Hay dos cifras que describen la relación económica entre Canadá y Querétaro, y apuntan en direcciones distintas.
La primera: el estado reúne 96 empresas de origen canadiense, de acuerdo con el titular de la Secretaría de Desarrollo Sustentable, Marco Antonio Del Prete Tercero. La segunda: la inversión extranjera directa canadiense en México cayó a 3,323 millones de dólares en 2025, desde 3,609 millones el año anterior, y se mantiene muy por debajo del récord de 4,819 millones alcanzado en 2018.
Muchas empresas, capital que no crece. Entender por qué esas dos cifras conviven es entender dónde está realmente el margen de maniobra para una entidad como Querétaro — y por qué los programas de capacitación y empleabilidad que el gobierno estatal puso a disposición de la industria canadiense esta semana atienden una restricción real y no un trámite protocolario.
Lo que se dijo esta semana
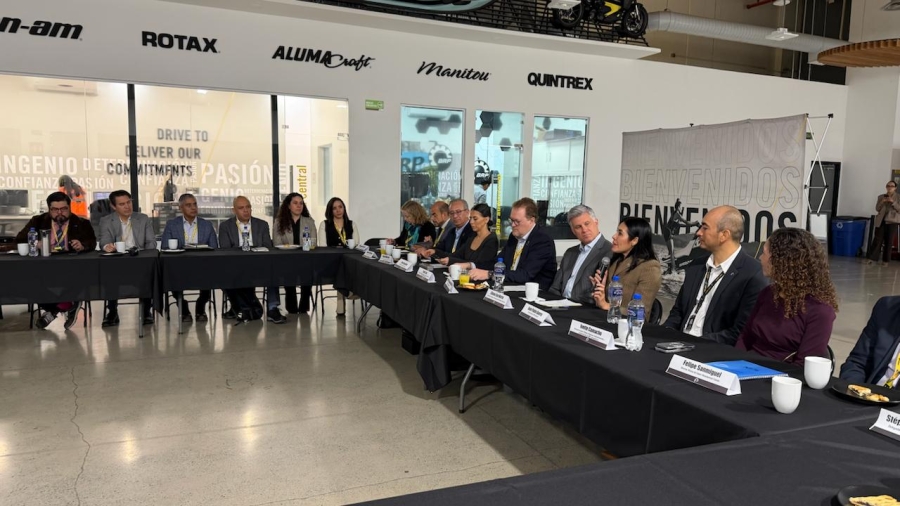
El Canadian Manufacturing Day 2026, organizado por la Cámara de Comercio de Canadá en México (CanCham), reunió en Querétaro a empresas, gobierno, academia e instituciones financieras. Del Prete inauguró el encuentro; participaron el embajador de Canadá en México, Cameron MacKay, y la directora general de CanCham México, Carla Bustillos, quien señaló que la cámara agrupa a 270 empresas con capacidad de articular negocio bilateral e identificó al Bajío como aliado relevante para la industria canadiense.
En la sesión del Comité de Manufactura, realizada en las instalaciones de BRP Querétaro, la secretaria del Trabajo del estado, Liliana San Martín Castillo, puso a disposición de las empresas los programas y servicios de la dependencia en capacitación, empleabilidad, inclusión y desarrollo de talento. La funcionaria reconoció a BRP por contar con uno de los distintivos que promueve la Secretaría y por sus avances en materia de inclusión laboral.
Del Prete planteó el objetivo en términos operativos: que una empresa canadiense encuentre un proveedor confiable en Querétaro, y que una empresa queretana encuentre un cliente en Canadá. Nombró aeroespacial, autopartes, plásticos y manufactura avanzada como los sectores donde esa cooperación ya aporta al desarrollo industrial.
Esa formulación —proveeduría en ambas direcciones— es la que mejor describe lo que está en juego. Las cifras explican por qué.
La composición de la inversión canadiense dice más que el monto
El acumulado de inversión canadiense en México entre 2006 y 2025 asciende a 52,279 millones de dólares, equivalente a 8.2% de toda la inversión extranjera directa que el país recibió en ese periodo, lo que ubica a Canadá entre la tercera y cuarta fuente de capital foráneo.
El dato que importa no es el total, sino su integración actual:
| Componente de la IED canadiense | Participación |
|---|---|
| Cuentas entre compañías | 41% |
| Reinversión de utilidades | 32% |
| Inversión nueva | 27% |
Casi tres cuartas partes del capital canadiense que ingresa a México corresponde a movimientos internos de empresas ya instaladas y a utilidades que se quedan en el país. Solo poco más de una cuarta parte es capital fresco. En términos de lectura económica, eso describe consolidación, no expansión.
Y el destino histórico de ese capital se concentró en sectores que no son los de Querétaro:
| Sector (acumulado 2006–2025) | Monto |
|---|---|
| Transporte | 13,515 mdd (26%) — de los cuales 10,771 mdd en transporte de gas natural por ducto |
| Servicios financieros | 10,723 mdd |
| Minería | 9,083 mdd |
| Manufactura | 6,849 mdd |
| Energía | 4,380 mdd |
Por entidad, la Ciudad de México captó 10,279 millones de dólares —19.7% del total—, seguida de Chihuahua, Sinaloa y Coahuila.
Querétaro no aparece entre los principales receptores de capital canadiense. Pero tiene 96 empresas canadienses operando. Las dos cosas son ciertas y describen fenómenos distintos: Canadá colocó su dinero en infraestructura de gas, intermediación financiera y minería, actividades intensivas en capital y concentradas geográficamente. Colocó sus operaciones manufactureras —plantas, nóminas, cadenas de proveeduría— en otros lugares, Querétaro entre ellos.
Por qué eso cambia cuál es la palanca correcta
Si el 27% de la inversión canadiense es capital nuevo y el grueso de ese capital se dirige históricamente a ductos, banca y minería, entonces la estrategia de competir por proyectos canadienses nuevos de gran escala tiene un techo bajo para Querétaro, por razones estructurales que no dependen de la gestión estatal.
El margen está en los otros dos componentes:
Reinversión de utilidades (32%). Una planta ya instalada que decide ampliar línea, agregar un centro de maquinados o instalar capacidad de ingeniería lo hace con utilidades generadas localmente. Esa decisión se toma en función de si el sitio puede operar la ampliación — y eso se reduce, casi siempre, a disponibilidad de personal calificado.
Integración de proveeduría local. Una empresa queretana que entra como proveedora de una cadena canadiense no aparece en las estadísticas de inversión extranjera, pero captura valor de forma más duradera que un incentivo fiscal. Requiere certificación, capacidad técnica y cumplimiento de estándares.
Ambas palancas descansan en la misma variable: capacidad técnica del personal. Esto es lo que vuelve sustantiva, y no ceremonial, la oferta de programas de capacitación y desarrollo de talento que la Secretaría del Trabajo presentó ante la industria canadiense. No es el instrumento de atracción de inversión; es el instrumento que permite retener y profundizar la que ya está.
El contexto local refuerza el punto. Querétaro opera con un desempleo cercano al pleno empleo, y la escasez de personal calificado es una restricción documentada en el estado y en el país: 67% de los empleadores mexicanos reporta no encontrar el talento que requiere, según la medición de ManpowerGroup. En ese escenario, una empresa canadiense que evalúa ampliar su operación en Querétaro no pregunta primero por el incentivo. Pregunta si va a poder contratar.
El dato estructural que casi nunca se menciona
Hay una cifra que pone la relación en perspectiva y que suele quedar fuera de los discursos sobre integración norteamericana.
El comercio bilateral entre México y Canadá alcanzó 32,030 millones de dólares en 2024 — apenas 2.6% del comercio total de México. México registró un superávit de 5,890 millones de dólares ese año.
Dos socios del mismo tratado comercial, con tres décadas de integración formal, intercambian entre sí una fracción marginal de su comercio. La razón es conocida: ambos están integrados principalmente con Estados Unidos, no entre ellos. Y la asimetría también se expresa en capital: mientras Canadá es la tercera fuente de inversión extranjera en México, México ocupa el lugar 29 entre los inversionistas en Canadá.
Ese 2.6% es, simultáneamente, el diagnóstico y la oportunidad. Es la razón por la cual el Plan de Acción México-Canadá bajo las administraciones de Claudia Sheinbaum y Mark Carney colocó la dimensión económica como eje central de la relación bilateral, priorizando puertos, corredores logísticos y energéticos, comercio, inversión, agroalimentos e innovación. Y es la razón por la cual la Secretaría de Economía encabezó este año la mayor misión comercial mexicana a Canadá, con alrededor de 240 empresas participantes.
En un entorno de revisión del T-MEC y de tensiones comerciales con Washington, el interés mutuo por elevar ese 2.6% tiene una lógica defensiva evidente. Pero las cifras de inversión indican que el movimiento todavía no se ha materializado en capital: la asesora sénior para México y las Américas del Consejo Empresarial Canadiense, Shauna Hemingway, ha señalado que la incertidumbre regional ha sido dañina para la inversión en algunos sectores, y ha vinculado explícitamente las decisiones de negocio con las condiciones de seguridad.
Por qué importa para las empresas
Si es proveedor industrial en Querétaro: 96 empresas canadienses operando en el estado, concentradas en aeroespacial, autopartes, plásticos y manufactura avanzada, constituyen una base de clientes identificable y acotada. La vía de entrada es certificación y cumplimiento de estándares, no gestión institucional.
Si opera una planta de capital canadiense: con 32% de la inversión del país en forma de reinversión de utilidades, la decisión de ampliar se toma localmente y se evalúa por capacidad operativa. Los programas estatales de formación son un insumo de ese cálculo, y conviene conocerlos antes de presentar un caso de expansión a casa matriz.
Si exporta o busca mercado: el comercio bilateral representa 2.6% del comercio total mexicano. Es un mercado con margen de crecimiento precisamente porque está subexplotado, y la agenda institucional bilateral está activa en este momento.
Si compite por talento técnico: el mismo personal que una ampliación canadiense requeriría es el que su empresa necesita. En un mercado laboral sin holgura, la capacidad de formación interna determina quién puede crecer.
Si evalúa el riesgo de concentración: el capital canadiense en México se dirigió históricamente a ductos, banca y minería, no a manufactura. Es una señal sobre dónde ese inversionista percibe retorno de largo plazo, y vale considerarla al evaluar una asociación.
La pregunta para el consejo directivo
Si una de las 96 empresas canadienses instaladas en Querétaro abriera mañana un proceso de búsqueda de proveedor local, ¿su empresa cumpliría hoy los requisitos de certificación y capacidad para competir por ese contrato — o se enteraría del proceso cuando ya esté adjudicado?
La relación entre Canadá y Querétaro no se va a medir en anuncios de inversión nueva. La composición del capital canadiense en México —27% de capital fresco, concentrado históricamente en sectores ajenos al perfil industrial del estado— indica que esa no es la vía con mayor rendimiento.
Se va a medir en dos cosas menos vistosas: cuántas de esas 96 empresas deciden ampliar con utilidades generadas aquí, y cuántas empresas queretanas logran entrar a sus cadenas de proveeduría.
Las dos dependen de lo mismo, y no es un incentivo fiscal.
Canadá ya trajo sus empresas a Querétaro. Lo que falta decidir es si Querétaro tiene a quién las opere y quién les venda.