Por Sofía Peña, periodista de negocios LYP
Durante dos años, la conversación sobre el límite de crecimiento de Querétaro ha girado alrededor de un solo tema: la capacidad eléctrica. El estado concentra la mayor parte de los centros de datos del país, su red de distribución opera cerca de su límite, y cada nuevo proyecto de gran escala enfrenta un proceso de interconexión que se mide en años, no en meses.
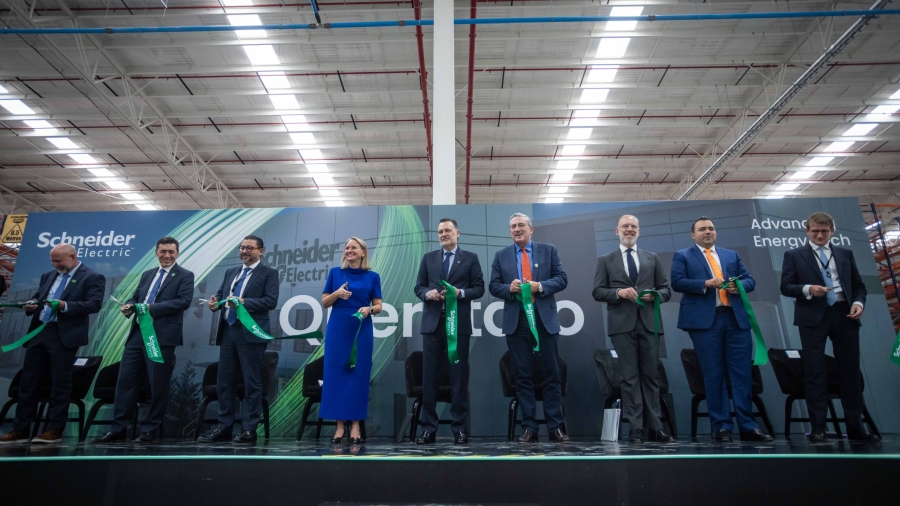
Esta semana, una multinacional francesa que fabrica exactamente el equipo con el que se resuelve ese problema inauguró un complejo de manufactura en el estado.
Schneider Electric puso en marcha su Campus Querétaro, en el Parque Industrial Aeropuerto del municipio de Colón, con una inversión superior a tres mil 600 millones de pesos ejercida en varias etapas. El complejo reúne tres plantas con alrededor de 115 mil metros cuadrados de área productiva —dos ya en operación y una tercera en desarrollo— dedicadas a soluciones de distribución eléctrica, equipo para infraestructura crítica y proyectos de ingeniería bajo pedido, con clientes en México, Estados Unidos y Canadá.
La compañía proyecta más de cuatro mil empleos directos al cierre de 2027 y alrededor de ocho mil indirectos. Con esta apertura, Schneider Electric alcanza 12 plantas de manufactura en México, país donde opera desde 1945.
La secuencia de los hechos sugiere una lectura que no apareció en el acto inaugural: esta inversión no se hizo a pesar de la restricción eléctrica de Querétaro. Se hizo porque esa restricción es un mercado.
El tamaño del mercado, en megawatts
Las cifras del segmento de centros de datos explican la decisión mejor que cualquier declaración.
Querétaro pasó de un centro de datos en 2003 a 19 en 2025, con una proyección de 39 hacia 2035. La entidad concentra hoy, según la medición que se consulte, entre 72% —cifra de la Asociación Mexicana de Data Centers, MexDC— y 79%de la capacidad instalada nacional.
El dato decisivo es el consumo. La demanda eléctrica de ese sector en el estado se ubica actualmente entre 100 y 250 megawatts, y las proyecciones la sitúan en más de 1,200 megawatts hacia 2030. Según el punto de partida que se tome, eso representa un crecimiento de entre cinco y doce veces en menos de cinco años.
La cartera de proyectos anunciados da dimensión al salto: CloudHQ prepara un campus de seis edificios con 900 megawatts y una inversión de 4,800 millones de dólares; AWS anunció 5,000 millones de dólares; ODATA desarrolla el campus QR03 con 300 megawatts de capacidad de cómputo en cinco edificios.
Y cada uno de esos megawatts necesita tableros de distribución, celdas de media tensión, transformadores, sistemas de respaldo y equipo de protección. Es decir, el catálogo de Schneider Electric.
La restricción que convierte la oportunidad en urgencia
La razón por la cual ese mercado no es solo grande sino apremiante está en el estado de la red.
El 60% de la demanda eléctrica de Querétaro proviene del sector industrial. Sin generación ni transmisión adicionales, los centros de datos y la manufactura compiten por el mismo megawatt — una competencia que no se resuelve en el mercado, sino en la cola de interconexión ante la Comisión Federal de Electricidad y el Centro Nacional de Control de Energía.
El caso de referencia es ilustrativo: ODATA energizó 200 megawatts en febrero de 2025, tras un proceso de varios años con ambas instancias.
MexDC ha cuantificado lo que está en juego: alrededor de nueve mil millones de dólares comprometidos en cuatro años, y hasta 19 mil 200 millones en riesgo si no se resuelven la infraestructura eléctrica y la incertidumbre regulatoria. Es una relación de poco más de dos a uno entre el capital que podría perderse y el que ya está comprometido.
Puesto en esos términos, el equipo de distribución eléctrica deja de ser un insumo y se vuelve el bien escaso de la ecuación. Y ahora se fabricará a unos cuarenta kilómetros de los centros de datos que lo requieren.
Esa proximidad tiene valor medible en una industria donde los plazos de entrega de equipo eléctrico se volvieron un problema global después de 2021. Para un operador que negocia su interconexión durante años, acortar el tiempo de suministro del equipo es una de las pocas variables del cronograma que sí controla.
Lo que la inversión señala sobre el futuro eléctrico del estado
Hay una lectura adicional que conviene registrar, y es quizá la más relevante para quien evalúa invertir en Querétaro.
Un gobierno puede afirmar que la capacidad eléctrica del estado se va a ampliar. Una empresa que coloca tres mil 600 millones de pesos en manufactura de equipo de distribución está haciendo una apuesta con dinero propio sobre ese mismo supuesto — y lo hace con información de mercado que no es pública, porque conoce la cartera de pedidos de sus clientes.
Es una señal más costosa de emitir y, por lo tanto, más informativa. No garantiza que el cuello de botella se resuelva; indica que un fabricante global con acceso a la demanda real considera que el volumen justifica capacidad instalada permanente en el territorio.
Los cuatro mil empleos y la aritmética del talento
Aquí aparece la tensión que el anuncio no resuelve, y que merece señalarse sin dramatismo.
La meta de más de cuatro mil empleos directos al cierre de 2027 se plantea en un estado que opera con desempleo cercano al pleno empleo y donde 67% de los empleadores mexicanos reporta no encontrar el personal calificado que requiere, según la medición de ManpowerGroup.
El punto fino es cuál es el perfil. Una planta de equipo de distribución eléctrica requiere técnicos eléctricos, personal de ensamble especializado e ingeniería de aplicación. Y el propio sector de centros de datos —el cliente— reporta déficit en ingenieros eléctricos, técnicos de enfriamiento y operadores de turno continuo.
Es decir: el proveedor y sus clientes van a competir por el mismo perfil técnico, en el mismo estado, en la misma ventana de tiempo. Es una competencia que normalmente no se anticipa en un anuncio de inversión y que determina si la meta de 2027 se cumple en el plazo previsto.
El gobernador Mauricio Kuri González planteó el argumento de posicionamiento en términos explícitos durante el acto: «Yo no vendo una mano de obra barata para Querétaro, vendo la mejor mano de obra.» La afirmación tiene respaldo en una medición verificable — la ciudad de Querétaro ocupa el primer lugar nacional en el Índice de Competitividad Urbana 2026 del Instituto Mexicano para la Competitividad, posición a la que ascendió desde el sexto lugar, y el estado se ubica como la segunda entidad más competitiva del país. Lo que ninguna medición de competitividad resuelve es la disponibilidad física de personas con una certificación específica en una fecha determinada.
Colón: el dato territorial
La ubicación no es un detalle administrativo.
El campus se instaló en Colón, municipio que hoy cuenta con 14 parques industriales —11 en operación y tres en desarrollo—, fuera del núcleo metropolitano donde se concentra la mayor parte de la actividad económica del estado.
Cuatro mil empleos directos y alrededor de ocho mil indirectos en un municipio de esa escala constituyen un fenómeno de desarrollo territorial, no solo industrial. Implica demanda de vivienda, de transporte de personal, de servicios y de agua en una entidad con estrés hídrico estructural reconocido.
Para desarrolladores inmobiliarios, operadores de transporte y proveedores de servicios, el corredor Colón–El Marqués es la consecuencia más inmediata y menos discutida de este anuncio.
Por qué importa para las empresas
Si opera un centro de datos o planea uno: el plazo de suministro de equipo eléctrico es una de las pocas variables del cronograma que no depende de la cola de interconexión. Tener manufactura de ese equipo a cuarenta kilómetros cambia ese cálculo.
Si es proveedor industrial: un complejo de tres plantas y 115 mil metros cuadrados de área productiva genera demanda de maquinados, inyección de plástico, estampado metálico, arneses, empaque y logística. La proveeduría de equipo eléctrico exige certificación específica; quien la obtenga primero entra a una cadena de exportación hacia Estados Unidos y Canadá.
Si compite por talento técnico en Querétaro: entre esta planta y la cartera de centros de datos, la demanda de técnicos eléctricos e ingenieros de aplicación va a crecer de forma simultánea. El costo de ese perfil es una variable que conviene presupuestar al alza.
Si desarrolla vivienda o presta servicios en el corredor Colón–El Marqués: doce mil empleos entre directos e indirectos en una zona fuera del núcleo metropolitano anteceden la demanda de vivienda, comercio y transporte, no la siguen.
Si evalúa su exposición al límite eléctrico del estado: con 60% de la demanda del estado en el sector industrial y centros de datos proyectando más de 1,200 megawatts hacia 2030, la pregunta ya no es si habrá competencia por capacidad, sino en qué lugar de la cola está su empresa.
La pregunta para el consejo directivo
Si el crecimiento de su operación en Querétaro durante los próximos tres años depende de ampliar su carga eléctrica contratada, ¿sabe hoy cuánto tarda ese trámite y qué lugar ocupa su solicitud — o lo va a descubrir cuando la ampliación ya esté comprometida con un cliente?
Un fabricante de equipo de distribución eléctrica que instala tres plantas en el estado con la restricción de distribución eléctrica más discutida del país no está apostando contra el problema. Está apostando a que el problema se resuelva comprando lo que él vende.
Es la clase de inversión que revela más sobre un mercado que cualquier diagnóstico oficial, porque tiene dinero adentro.
Querétaro vendió talento e infraestructura. Lo que compró Schneider fue el cuello de botella.