Por Sofía Peña, periodista de negocios LYP
Tres precios describen el problema que enfrenta hoy cualquier empresa mexicana que exporte a Europa.
El impuesto federal mexicano al carbono equivale a alrededor de 2.70 dólares por tonelada de CO₂. El precio del carbono en el mercado europeo se mantuvo por encima de los 80 euros por tonelada durante buena parte de junio de 2026. Y entre esos dos extremos hay un tercer precio, que existe en un solo lugar del país: Querétaro grava las emisiones directas de gases de efecto invernadero a razón de 5.6 unidades de medida y actualización, equivalentes a más de 600 pesos por tonelada de CO₂ equivalente.
En órdenes de magnitud, el precio queretano del carbono es cerca de trece veces el federal. El europeo es del orden de treinta y cuatro veces el federal.
Esa asimetría dejó de ser un dato de política ambiental el 1 de enero de 2026, cuando el Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea —el CBAM— salió de su fase de solo reporte y empezó a cobrar en la aduana.
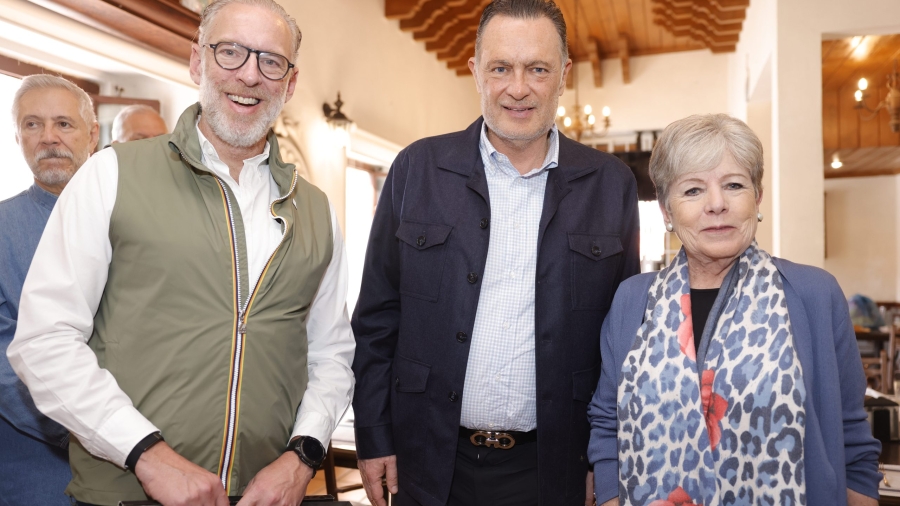
Es el contexto que explica por qué la titular de la Secretaría de Medio Ambiente y Recursos Naturales, Alicia Bárcena Ibarra, vino a Querétaro esta semana. Su visita, según la agenda difundida, tiene un objetivo preciso: conocer los resultados del Sello Estatal de Bajas Emisiones de Carbono y evaluar la posibilidad de replicar el modelo en otras entidades del país. Se reunió con el gobernador Mauricio Kuri González en Tequisquiapan y fue invitada a un taller del Grupo Ecológico Sierra Gorda sobre el modelo Carbono Biodiverso, con participación de la Secretaría de Desarrollo Sustentable que encabeza Marco Antonio Del Prete Tercero.
Un secretario federal no recorre un estado para conocer un programa de reconocimientos. Lo recorre cuando ese estado tiene algo que el país necesita.
Qué es el instrumento, en términos fiscales
El mecanismo queretano se suele presentar como un sello o un reconocimiento. Técnicamente es otra cosa, y la diferencia importa.
Querétaro cobra un impuesto estatal a las emisiones directas de gases de efecto invernadero. Y permite que las empresas reduzcan su base gravable invirtiendo en proyectos de compensación certificados dentro del territorio del estado. El mecanismo se habilitó en 2021 y los recursos comenzaron a fluir hacia proyectos forestales alrededor de 2023.
No es un esquema voluntario de responsabilidad social. Es un precio al carbono con deducción por compensación local — el diseño conceptual de un mercado de carbono subnacional. Y, de acuerdo con la cobertura especializada del tema, no existe otro igual en México.
Las cifras de operación son todavía modestas, pero crecen: 47 empresas compensaron emisiones bajo el esquema en 2025. El primer año involucró alrededor de 40 mil toneladas; la meta del año en curso ronda las 110 mil toneladas, casi el triple. La Secretaría de Desarrollo Sustentable ha reportado alrededor de 800 mil toneladas de CO₂ compensadas entre 2023 y 2025 a través de más de 50 proyectos ambientales.
Lo que cambió el 1 de enero
El CBAM entró en su fase definitiva y ahora cobra en la frontera europea la diferencia entre el costo de carbono ya pagado en el país de origen y lo que pagaría un productor europeo equivalente bajo el régimen de la Unión Europea.
Los productos cubiertos son acero, aluminio, cemento, fertilizantes, electricidad e hidrógeno. En la primera semana de operación, los importadores europeos declararon más de 1.6 millones de toneladas, en su mayoría de hierro y acero.
Conviene detenerse en los dos primeros de esa lista. Acero y aluminio son los insumos más relevantes para los proveedores mexicanos de primer nivel en automotriz y aeroespacial — es decir, el perfil industrial exacto de Querétaro.
Y aquí opera la aritmética del primer párrafo. Como el cargo doméstico mexicano es tan bajo, hay muy poco que acreditar contra el precio europeo: el exportador enfrenta prácticamente el diferencial completo. Quien declara y paga en la aduana es el importador europeo, pero el costo tiende a trasladarse al proveedor mexicano por vía del precio.
La consecuencia de política pública es incómoda y es puramente aritmética: el carbono que México no cobra, Europa lo cobra. Un país con precio de carbono cercano a cero no protege a su industria exportadora; transfiere esa recaudación a la autoridad del país comprador.
Un estado que sí cobra —y que además documenta y certifica compensaciones— deja a sus empresas en una posición distinta frente a ese cálculo.
El límite honesto del modelo
Aquí hay que ser preciso, porque es donde la historia podría contarse mal.
Ninguna de las fuentes consultadas nombra la norma de verificación ni el organismo certificador de los certificados de Carbono Biodiverso. La descripción disponible del método es un monitoreo de campo en parcelas muestra —diámetro y altura de árboles, densidad de vegetación, cobertura de dosel— para estimar biomasa y carbono, con un supuesto conservador de 3 a 4 toneladas de CO₂ equivalente por hectárea al año en áreas en regeneración.
Eso es metodológicamente razonable. Pero en materia de mercados de carbono, la pregunta determinante no es cómo se mide: es quién avala la medición. Sin un estándar internacional reconocido, un certificado tiene validez dentro del esquema fiscal que lo acepta —en este caso, el de Querétaro— y no necesariamente fuera de él.
Eso significa que hoy estos certificados no son acreditables en la aduana europea. El proyecto, de hecho, está buscando certificación internacional, lo cual confirma que el reconocimiento aún no existe.
La lectura correcta, entonces, es la siguiente: Querétaro construyó cinco años antes de que se necesitara la infraestructura institucional —precio al carbono, registro, medición, proyectos de compensación, empresas participando— que el nuevo régimen comercial exige. Lo que falta es la última capa, la certificación reconocida. Es una brecha real y es la más corta de cerrar: mucho más fácil certificar un sistema que ya opera que construirlo desde cero.
Esa es, con alta probabilidad, la razón técnica por la que SEMARNAT quiere replicarlo.
El cuello de botella es la oferta
Hay un dato que, en términos de mercado, es el más revelador del esquema: la demanda de las empresas excede la oferta de certificados que la Sierra Gorda puede producir.
Es una señal inusual. Lo habitual en mercados voluntarios de carbono es el exceso de oferta y la sospecha sobre la calidad de los créditos. Aquí ocurre lo contrario, porque la demanda no es reputacional sino fiscal: una empresa que compensa reduce un impuesto que efectivamente debe pagar.
Para quien produce la oferta, eso es una posición de negociación. Para quien la compra, es un riesgo de abasto que conviene prever.
Quién cobra del otro lado
El modelo Carbono Biodiverso lo opera el Grupo Ecológico Sierra Gorda, organización dirigida por Martha Isabel «Pati» Ruiz Corzo, junto con la Secretaría de Desarrollo Sustentable del estado.
Su escala: cubre 41 mil 261 hectáreas de bosque en la Reserva de la Biósfera Sierra Gorda, en manos de más de 161 propietarios privados, 10 ejidos y tres comunidades agrarias. Entre 2020 y 2024, el programa pagó a 174 propietarios forestales sobre 48 mil 746 hectáreas en regeneración natural, con 438 mil 242 toneladas de CO₂ equivalentecapturadas reportadas. De acuerdo con información del programa, 80% de sus ingresos se destina a pequeños propietarios de la Sierra Gorda.
El dinero también financia pagos por servicios ambientales y proyectos comunitarios: educación ambiental, ecoturismo, redes de hospedaje y talleres artesanales.
Lo que ese arreglo construye, visto desde la economía estatal, es un canal de transferencia directo desde la industria del corredor metropolitano hacia los propietarios forestales de la sierra. Una planta de Querétaro o El Marqués reduce su impuesto estatal y, con ese mismo recurso, un propietario de Jalpan o Landa de Matamoros recibe un pago por no talar.
Es redistribución territorial operando a través de un instrumento fiscal, no a través de un programa social. Y si el precio del carbono sube —como el régimen europeo sugiere que lo hará—, el valor de ese bosque sube con él.
Por qué importa para las empresas
Si exporta acero, aluminio, cemento, fertilizantes, electricidad o hidrógeno a la Unión Europea: el CBAM cobra desde el 1 de enero de 2026. Necesita cuantificar el carbono incorporado de su producto con la metodología que su cliente europeo va a exigir, con verificación auditable. Los vacíos de documentación detienen embarques más que los problemas de producción.
Si es proveedor de primer nivel en automotriz o aeroespacial: acero y aluminio son sus insumos y están en la lista. Además, las armadoras ya están trasladando la responsabilidad de emisiones de alcance 3 a su cadena. La medición deja de ser opcional por doble vía.
Si opera una planta en Querétaro: el impuesto estatal a emisiones directas es deducible mediante compensación local certificada. Si no ha evaluado ese cálculo, está pagando un impuesto que podría estar financiando conservación en su propio estado.
Si su estrategia de descarbonización se diseñó como comunicación: ya no lo es. Un dato de emisiones verificado es hoy un requisito aduanal para ciertos productos, y el costo de no tenerlo se paga en frontera.
Si es propietario forestal o empresa de la sierra: la demanda de certificados excede la oferta. En una estructura con 80% de los ingresos destinado a pequeños propietarios, el bosque conservado tiene un flujo asociado que depende del precio del carbono.
Si evalúa su exposición regulatoria a tres años: el precio europeo supera en un orden de magnitud al mexicano. Esa brecha es la medida de su riesgo si exporta, y la medida de su ventaja si ya mide y compensa.
La pregunta para el consejo directivo
Si uno de sus clientes europeos le pidiera mañana el carbono incorporado de su producto, con verificación auditable y desglose por alcance, ¿podría entregarlo en una semana — o descubriría que ese dato no existe en su empresa justo cuando un embarque depende de él?
Querétaro puso precio al carbono en 2021. Lo hizo, según sus propias autoridades, por razones ambientales y de competitividad.
El 1 de enero de 2026, Europa empezó a cobrar carbono en su frontera. Y aquello que durante cinco años fue política ambiental de un estado pasó a ser, de golpe, lo más parecido a infraestructura de exportación que existe en el país.
Le falta la certificación internacional, y sin ella el valor aduanal es potencial, no efectivo. Pero el sistema ya opera, ya tiene empresas dentro, ya mueve dinero a los dueños del bosque y ya mide. Eso es más de lo que tiene cualquier otra entidad.
Querétaro no se adelantó al mercado del carbono. Se adelantó a la aduana.