Por Sofía Peña, periodista de negocios LYP
Un anuncio de financiamiento se evalúa con una división, no con un adjetivo.
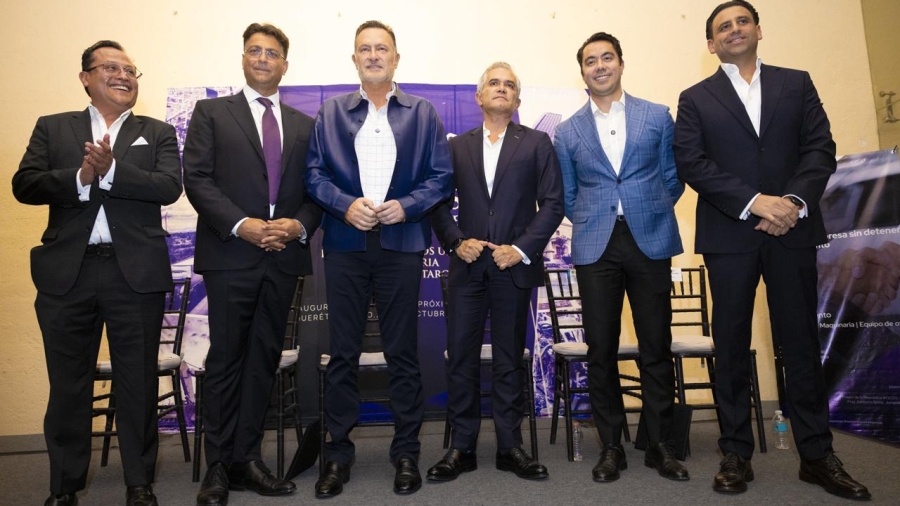
PLUSCORP, grupo financiero especializado en crédito y arrendamiento fundado en 2006, anunció que destinará mil millones de pesos al financiamiento de proyectos en Querétaro, coincidiendo con la apertura de sus oficinas en la entidad y con su vigésimo aniversario. El acto de puesta en marcha fue encabezado por el gobernador Mauricio Kuri González.
La firma reporta haber canalizado más de 37 mil 500 millones de pesos en financiamiento desde su fundación, apoyando a más de dos mil 500 empresas. Esas dos cifras, cruzadas, son más informativas que el monto anunciado:
- 37,500 millones entre 20 años equivale a una colocación anual promedio cercana a 1,875 millones de pesos. Los mil millones comprometidos para Querétaro representan, por tanto, alrededor de 53% de lo que el grupo ha colocado en un año promedio a nivel nacional. Es un compromiso de escala considerable para una sola entidad.
- 37,500 millones entre 2,500 empresas arroja un ticket promedio histórico de aproximadamente 15 millones de pesos por empresa. Si Querétaro recibe mil millones con ese mismo perfil, el anuncio alcanza a unas 67 compañías.
Ese último número es el que conviene tener presente. No es una cifra pequeña ni grande: es una cifra específica, y define el segmento al que el anuncio realmente se dirige.
Quince millones de pesos describen a un tipo de empresa
Un ticket promedio de 15 millones de pesos no corresponde a una microempresa ni a un negocio familiar de barrio. Corresponde a una empresa mediana establecida, con historial, estados financieros auditables y, en la mayoría de los casos, activos que puedan servir de garantía o un flujo de cuentas por cobrar suficientemente ordenado para ser cedido.
Esto importa porque el discurso público sobre financiamiento tiende a agrupar a todo el universo empresarial bajo la palabra «PyME», cuando los productos disponibles en el mercado atienden tramos muy distintos de ese universo. Para un dueño de negocio que lee un anuncio de mil millones de pesos, la pregunta operativa no es si el dinero existe, sino si su empresa está en el tramo que ese dinero puede atender.
La estructura de PLUSCORP ayuda a precisarlo. El grupo opera a través de Sofoplus, SOFOM Entidad Regulada, y Plus Leasing Arrendadora. De acuerdo con el informe de calificación de Moody’s Local México correspondiente a diciembre de 2024, Sofoplus ofrece crédito simple, cesión de documentos, crédito en cuenta corriente y arrendamiento, con enfoque en pequeña y mediana empresa.
Son cuatro productos con un rasgo en común: todos requieren que la empresa ya tenga operación documentada. Ninguno es capital de arranque.
El perfil del plazo matiza la palabra «proyectos»
Hay un dato técnico en la calificación que conviene leer con atención: alrededor de dos tercios de la cartera de Sofoplus vence en menos de 24 meses.
Una cartera con ese perfil de vencimiento es característica de financiamiento de capital de trabajo y equipamiento —inventarios, cuentas por cobrar, maquinaria vía arrendamiento—, no de financiamiento de proyecto de largo plazo, que típicamente requiere plazos de cinco años o más.
La distinción no es semántica. Una empresa que busque fondear la construcción de una nave industrial, una expansión de planta o una inversión con periodo de recuperación largo necesita saber si el producto disponible corresponde a ese plazo. Es la primera pregunta que debería formularse en una mesa de originación, y la respuesta determina si el recurso anunciado es útil para su caso o no.
Por qué un anuncio así tiene peso en este momento
El contexto del crédito empresarial mexicano explica por qué una colocación de mil millones de pesos en una entidad es noticia y no rutina.
El acceso al financiamiento bancario sigue siendo estrecho para la mayoría del tejido empresarial. De acuerdo con el Monitoreo de Percepciones Empresariales de la consultora Vestiga Consultores, 89% de las pequeñas empresas considera que las condiciones del crédito bancario son «muy difíciles», y solo 11% de las empresas medianas y 3% de las pequeñas tiene actualmente un crédito activo. El 67% de las medianas no espera que el acceso mejore en los próximos dos años.
La banca de desarrollo tampoco cubre el tramo bajo con facilidad: Nacional Financiera otorga crédito directo a partir de 30 millones de pesos, de modo que las empresas por debajo de ese umbral deben acceder a través de banca comercial, con garantías.
En ese hueco operan las instituciones financieras no bancarias. Y el tamaño del hueco es explícito en la política pública: el Plan México fijó como meta que 30% de las PyMEs tenga acceso a financiamiento hacia 2030, lo que reconoce que hoy la proporción es sustancialmente menor.
Lo que el sector tiene a favor, y lo que debe vigilarse
Las dos perspectivas sectoriales disponibles coinciden en el diagnóstico de fondo y difieren en el énfasis.
Moody’s Local México, en su perspectiva 2026 para instituciones financieras no bancarias, anticipa mayor dinamismopara el sector, impulsado por el Plan México, y proyecta crecimiento sostenido en volumen de crédito para la mayoría de las entidades, a las que describe como esenciales para el acceso al financiamiento de las micro, pequeñas y medianas empresas. Señala que el apetito de inversionistas nacionales y extranjeros está regresando, principalmente a través de productos estructurados, después de un periodo que restringió el fondeo del sector.
La misma perspectiva incluye una advertencia: se espera que la morosidad del sector aumente a medida que la colocación se acelere en 2026, aunque anticipa que se mantenga en niveles adecuados. Identifica además tres retos estructurales: escalabilidad de las entidades más pequeñas, dependencia del fondeo de mercado —las SOFOM no pueden captar depósitos— y brechas de institucionalización en gobierno corporativo.
Fitch Ratings, por su parte, movió su perspectiva para el segmento en América Latina de neutral a deteriorada, citando menor actividad económica, incertidumbre sobre el T-MEC y aranceles estadounidenses. Su directora sénior para instituciones financieras no bancarias, Mónica Ibarra, precisó que la calificadora no anticipa un deterioro generalizado ni acciones de calificación negativas, y que ve oportunidades de crecimiento precisamente en los segmentos que la banca atiende poco: PyMEs, microempresas y crédito al consumo sin garantía.
El perfil crediticio del grupo que hace el anuncio
Para una empresa que evalúa tomar financiamiento, la solidez del acreedor es relevante: determina si la línea seguirá disponible en una renovación.
PLUSCORP cuenta con calificación de emisor de largo plazo en escala local de A.mx con perspectiva estable otorgada por Moody’s Local México, elevada en noviembre de 2024. Su subsidiaria principal, Sofoplus, está calificada en A+.mx, estable.
Los elementos que la calificadora destacó en su informe de diciembre de 2024:
| Indicador (a septiembre de 2024) | Dato |
|---|---|
| Activos totales del grupo | 3,706 millones de pesos |
| Capital contable del grupo | 1,248 millones de pesos |
| Activos totales de Sofoplus | 3,358 millones de pesos |
| Capital de Sofoplus / activos | 29.5% |
| Utilidad neta de Sofoplus | 120 millones de pesos |
| ROA de Sofoplus | 4.4% |
| Retención de utilidades | 100% |
La calificadora señaló como fortalezas la ausencia de doble apalancamiento —la tenedora no tiene pasivos relevantes y financia sus inversiones con capital propio— y la capitalización y rentabilidad de Sofoplus. Como riesgo principal identificó la subordinación estructural de la tenedora respecto de su subsidiaria, y el hecho de que las operadoras son instituciones financieras no bancarias enfrentando un entorno de fondeo más complejo.
Una observación necesaria sobre proporción: los activos totales del grupo reportados a septiembre de 2024 ascendían a 3,706 millones de pesos. El compromiso anunciado para Querétaro equivale a cerca de 27% de esa cifra. La comparación debe tomarse con cautela —el balance pudo haber crecido en los dos años transcurridos y el compromiso puede ser multianual—, pero el orden de magnitud indica que no se trata de una asignación marginal dentro de la estrategia del grupo.
Por qué importa para las empresas
Si busca financiamiento y factura por debajo de ciertos umbrales: el ticket promedio histórico de 15 millones de pesos indica el segmento al que la oferta se dirige. Conviene preguntar explícitamente el monto mínimo de originación antes de invertir tiempo en una solicitud.
Si necesita fondear una inversión de largo plazo: con dos tercios de la cartera venciendo en menos de 24 meses, la pregunta obligada es qué plazo máximo ofrece el producto. Un activo que se paga en siete años no se financia con un pasivo que vence en dos sin generar un riesgo de refinanciamiento.
Si ya tiene relación bancaria: una fuente no bancaria adicional funciona como diversificación de fondeo y como referencia de precio. Las tasas del crédito comercial se han ubicado considerablemente por encima de la tasa de referencia de Banxico, de modo que comparar es un ejercicio con valor medible.
Si su empresa tiene cuentas por cobrar ordenadas: la cesión de documentos es uno de los cuatro productos de la plataforma. Para empresas proveedoras de grandes corporativos con plazos de pago extendidos, es frecuentemente el instrumento más accesible porque la calidad del pagador sustituye parcialmente a la del solicitante.
Si está en el consejo de una empresa que evalúa tomar deuda: la calificación del acreedor es información pública y relevante. Una línea con una entidad calificada A.mx, estable, tiene un perfil de continuidad distinto al de una fuente sin calificación.
La pregunta para el consejo directivo
Si su empresa necesitara una línea de crédito en los próximos doce meses, ¿sabe hoy cuál es el monto mínimo de originación, el plazo máximo y la tasa indicativa de al menos tres fuentes distintas — o lo averiguaría en el momento en que la necesidad ya sea urgente?
Mil millones de pesos es una cifra que comunica bien. Lo que opera es otra cosa: un ticket promedio, un plazo máximo, un umbral mínimo y una tasa.
En un mercado donde solo 3% de las pequeñas empresas y 11% de las medianas tienen un crédito activo, cualquier fuente adicional de financiamiento formal mueve el margen. Pero el margen se mueve en empresas concretas, con requisitos concretos.
El dinero anunciado no se reparte: se origina. Y la diferencia entre ambas palabras es un expediente.